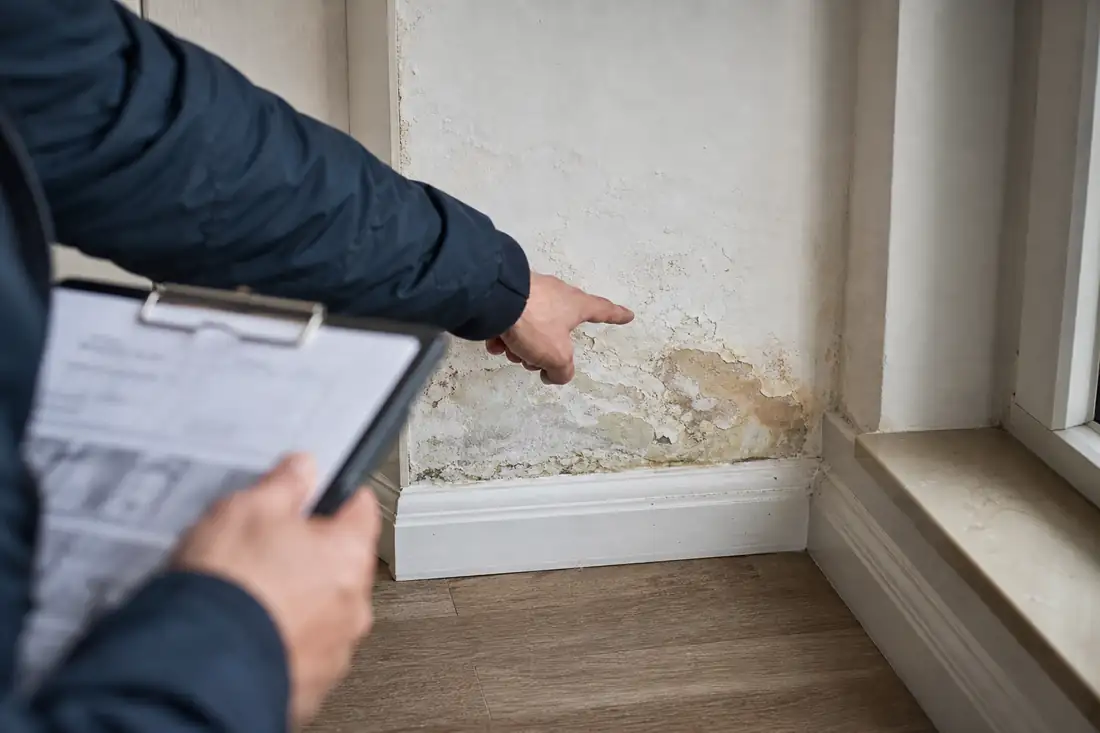
Un dégât des eaux endommage une partie importante d'un appartement, l'expert mandaté par l'assureur passe une demi-heure sur place et retient un montant d'indemnisation que le propriétaire juge très inférieur au coût réel des réparations nécessaires. Beaucoup d'assurés, pensant ce montant définitif, signent le rapport sans contester. L'expertise amiable contradictoire offre pourtant une voie de recours, à condition de savoir qu'elle existe et de l'actionner avant qu'il ne soit trop tard.
Ce que fait réellement l'expert mandaté par l'assureur
L'expert d'assurance, mandaté et rémunéré par la compagnie, se rend sur place pour constater l'étendue des dommages, en identifier la cause, et chiffrer le coût des réparations ou le montant de l'indemnisation due selon les garanties du contrat souscrit. Bien que cet expert soit censé exercer sa mission avec impartialité, sa rémunération par l'assureur peut légitimement inciter l'assuré à la prudence face à une évaluation qu'il juge insuffisante, sans pour autant présumer une mauvaise foi systématique de la part du professionnel intervenu sur le dossier. Sa visite dure rarement plus d'une heure, un temps souvent trop court pour repérer l'ensemble des désordres, notamment ceux qui ne deviennent visibles qu'après un premier assèchement des locaux ou une intervention préliminaire, ce qui justifie parfois de solliciter une seconde visite avant même d'envisager une contestation formelle du montant proposé.
Les étapes pour contester une évaluation jugée insuffisante
| Étape | Ce qu'elle implique | Point de vigilance |
|---|---|---|
| Contester le rapport initial | Courrier motivé à l'assureur expliquant le désaccord | Agir rapidement, sans attendre l'expiration d'un délai de réflexion |
| Solliciter une contre-expertise | Mandater un expert d'assuré indépendant, à ses frais initialement | Vérifier les honoraires et l'expérience du professionnel choisi |
| Confronter les deux rapports | Les deux experts échangent pour tenter un rapprochement des positions | Documenter chaque échange par écrit pour garder une trace précise |
| Recourir à une tierce expertise | Un troisième expert tranche en cas de désaccord persistant | Coût généralement partagé selon les modalités prévues au contrat |
Le rôle et le coût de l'expert d'assuré indépendant
Un expert d'assuré, choisi et rémunéré directement par l'assuré plutôt que par la compagnie, peut intervenir dès la première visite de l'expert mandaté par l'assureur, ou seulement en cas de désaccord ultérieur sur l'évaluation retenue. Ses honoraires, généralement calculés en pourcentage du montant obtenu ou selon un forfait négocié à l'avance, restent à la charge de l'assuré sauf clause contraire prévue par le contrat d'assurance souscrit, un coût à mettre en balance avec le gain potentiel obtenu grâce à une évaluation plus fidèle à l'ampleur réelle des dommages subis par le bien assuré.
Quand la tierce expertise devient nécessaire
Lorsque l'expert de l'assureur et l'expert de l'assuré ne parviennent pas à s'accorder sur un montant commun, la procédure prévoit généralement le recours à un troisième expert, désigné d'un commun accord ou par le tribunal compétent en cas de blocage persistant sur ce choix. Ce tiers expert tranche alors le désaccord, sa décision s'imposant en principe aux deux parties selon les modalités précisément définies par le contrat d'assurance, un mécanisme qui reste rarement activé en pratique tant les deux premières étapes, contestation puis contre-expertise, suffisent le plus souvent à rapprocher les positions initialement éloignées de l'assuré et de l'assureur. Le coût de cette tierce expertise, généralement partagé à parts égales entre les deux parties selon les termes du contrat, mérite d'être anticipé avant de s'engager dans cette voie, un désaccord portant sur un montant modeste ne justifiant pas toujours l'effort financier et le délai supplémentaire qu'implique cette dernière étape de la procédure contradictoire.
Le délai à respecter pour ne pas perdre ce droit de contestation
Lire attentivement le rapport d'expertise dès sa réception
Vérifier la cohérence entre les dommages réellement constatés et le montant chiffré par l'expert avant toute signature d'accord.
Ne jamais signer un accord d'indemnisation sous pression
Une signature rapide, même informelle, peut être interprétée comme une acceptation qui complique une contestation ultérieure du dossier.
Adresser une contestation écrite dans les meilleurs délais
Un courrier recommandé détaillant précisément les points contestés renforce la solidité de la démarche engagée auprès de l'assureur.
Mandater rapidement un expert d'assuré si le désaccord persiste
Plus la contre-expertise intervient tôt après le sinistre, plus elle peut s'appuyer sur des constats encore facilement vérifiables sur place.
Pourquoi le premier montant proposé n'est jamais définitif
De nombreux assurés considèrent, à tort, que le montant fixé par le premier expert constitue une évaluation définitive et incontestable, alors qu'il ne s'agit que d'une proposition, certes techniquement argumentée, mais susceptible d'erreur ou d'appréciation divergente sur des points précis, méthode de calcul de la vétusté appliquée, chiffrage du coût de remplacement à neuf, prise en compte ou non de certains éléments endommagés difficiles à détecter lors d'une visite rapide. Cette méconnaissance du caractère contestable de l'expertise initiale explique pourquoi une part significative des assurés renonce à toute démarche de contestation, alors même qu'un dossier bien documenté aurait pu conduire à une révision sensible du montant initialement proposé par l'assureur.
Ce que la médiation de l'assurance peut apporter en dernier recours
Lorsque la contestation amiable et la contre-expertise n'aboutissent pas à un accord satisfaisant, l'assuré peut solliciter le médiateur de l'assurance, un dispositif gratuit et indépendant destiné à résoudre les litiges entre assurés et assureurs sans recourir immédiatement à une procédure judiciaire plus longue et plus coûteuse. Cette saisine suppose généralement d'avoir préalablement épuisé les voies de recours internes propres à l'assureur, réclamation auprès du service concerné, avant de pouvoir transmettre le dossier au médiateur, dont l'avis, bien que non contraignant juridiquement, est suivi dans la grande majorité des cas par les assureurs soucieux de préserver leur relation avec leurs assurés et leur image auprès du grand public.
Questions fréquentes
Peut-on refuser la visite du premier expert mandaté par l'assureur ?
L'assurance protection juridique peut-elle financer une contre-expertise ?
Combien de temps dure généralement une procédure de contre-expertise ?
Peut-on contester une expertise plusieurs mois après le sinistre ?
L'assureur peut-il refuser catégoriquement toute contre-expertise ?
À lire ensuite
Assurances immobilières

Le marché immobilier, décrypté chaque semaine
Une sélection courte : ce qui bouge sur les prix et les taux, les échéances réglementaires à ne pas manquer, et l'analyse qui vaut le détour.