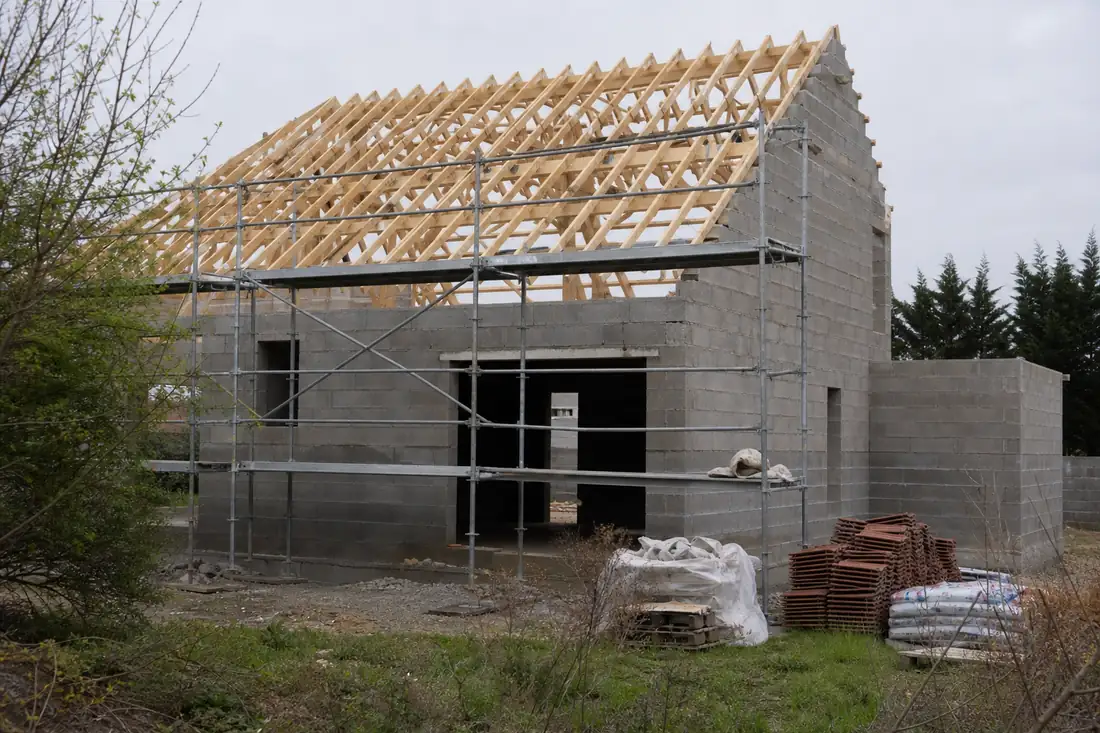
Trois ans après la réception, des fissures traversantes apparaissent en façade et l’entreprise qui a monté les murs a été liquidée. Sans assurance dommages-ouvrage, il faut identifier un responsable, le poursuivre, obtenir une expertise judiciaire puis un jugement : trois à cinq ans avant le premier euro. Avec elle, l’assureur paie d’abord et se retourne ensuite contre qui de droit.
C’est tout l’objet de cette assurance, obligatoire depuis 1978 et pourtant l’une des plus souvent oubliées par les particuliers qui font construire ou rénover. Elle ne crée aucun droit nouveau : elle accélère l’indemnisation de désordres déjà couverts par la garantie décennale des constructeurs. Cette différence, mal comprise, explique la plupart des refus de garantie.
À quoi sert exactement la dommages-ouvrage ?
Le principe tient en une expression : le préfinancement sans recherche de responsabilité. L’assureur du maître d’ouvrage indemnise les travaux de réparation des désordres de nature décennale sans attendre qu’un tribunal désigne le fautif. Une fois l’indemnité versée, il exerce son recours contre les constructeurs et leurs assureurs de responsabilité décennale. Le contentieux existe toujours, mais il se déroule entre professionnels, sans le propriétaire.
La garantie court dix ans, et elle prend le relais après l’expiration de la garantie de parfait achèvement, c’est-à-dire au-delà de la première année suivant la réception. Pendant cette première année, c’est l’entreprise qui doit reprendre les désordres signalés. La dommages-ouvrage peut toutefois intervenir plus tôt dans des situations précises : avant réception, après mise en demeure restée sans effet et résiliation du marché, ou pendant l’année de parfait achèvement lorsque l’entreprise défaillante n’exécute pas ses obligations.
Qui doit la souscrire, et pour quels travaux ?
L’obligation pèse sur toute personne qui fait réaliser des travaux de construction en qualité de propriétaire, de vendeur ou de mandataire. Un particulier qui fait bâtir sa maison est donc concerné au même titre qu’un promoteur. Le critère n’est pas la taille du chantier mais la nature des travaux : dès qu’ils touchent à la solidité de l’ouvrage ou peuvent le rendre impropre à sa destination, ils entrent dans le champ de la garantie décennale, donc de la dommages-ouvrage.
| Situation | Qui doit souscrire | Points de vigilance |
|---|---|---|
| Construction d’une maison en contrat de construction (CCMI) | Le maître d’ouvrage particulier | Le constructeur fournit sa décennale et la garantie de livraison, pas la dommages-ouvrage |
| Achat en VEFA | Le promoteur, avant l’ouverture du chantier | Réclamez l’attestation : elle vous suit en tant que propriétaire successif |
| Extension, surélévation, création de plancher | Le propriétaire qui fait réaliser les travaux | Travaux touchant la structure : la garantie décennale s’applique |
| Réfection de toiture, reprise de fondations, étanchéité | Le propriétaire | Désordres typiquement décennaux, souvent découverts tardivement |
| Rafraîchissement, peinture, remplacement d’un équipement dissociable | Personne : hors champ | Relève de la garantie de bon fonctionnement ou du droit commun |
Quels désordres sont couverts, et lesquels ne le sont pas
La dommages-ouvrage suit exactement le périmètre de la garantie décennale. Elle couvre les dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination, ainsi que ceux affectant la solidité des éléments d’équipement indissociables du bâti. Tout le reste relève d’autres garanties, avec d’autres durées et d’autres interlocuteurs, c’est la première cause de refus.
Ce qui entre dans la garantie, et ce qui relève d’ailleurs
Pris en charge
- Fissures traversantes, affaissement de fondations, désordres structurels.
- Infiltrations par la toiture ou la façade rendant des pièces inhabitables.
- Défaut d’étanchéité d’une terrasse ou d’un sous-sol.
- Effondrement ou déformation d’un plancher, d’une charpente, d’un mur porteur.
- Panne d’un équipement indissociable, comme un plancher chauffant encastré.
Hors garantie
- Désordres purement esthétiques : teinte, finition, micro-fissures superficielles.
- Équipements dissociables, volets, robinetterie, chaudière posée : garantie de bon fonctionnement de deux ans.
- Réserves émises à la réception : garantie de parfait achèvement, première année.
- Défaut d’entretien, usure normale, dommage causé par l’occupant.
- Préjudices immatériels comme la perte de loyers, sauf extension souscrite.
Déclarer un sinistre : le calendrier qui s’impose à l’assureur
C’est le cœur du dispositif, et le point que les assurés connaissent le moins. Les clauses types applicables à ce contrat enferment l’assureur dans des délais courts, décomptés à partir de la réception de votre déclaration. Les tenir n’est pas une faveur commerciale : leur dépassement ouvre un droit précis à votre profit.
De la déclaration au versement
Déclarer par lettre recommandée
Décrivez précisément les désordres, leur date d’apparition et leur localisation, et joignez photographies datées, procès-verbal de réception, plans et coordonnées des entreprises intervenues. Une déclaration vague retarde tout le processus.
Dix jours pour signaler un dossier incomplet
L’assureur qui estime la déclaration incomplète doit vous le notifier dans ce délai et préciser les pièces manquantes. Passé ce terme, il ne peut plus vous opposer l’insuffisance du dossier pour retarder son instruction.
Soixante jours pour se prononcer sur la garantie
À compter de la réception de la déclaration, l’assureur doit notifier sa position : garantie acquise ou refus motivé. C’est dans cet intervalle qu’intervient l’expertise, à laquelle vous pouvez vous faire assister.
Quatre-vingt-dix jours pour offrir une indemnité
Toujours à compter de la déclaration, et lorsque la garantie est acquise, l’assureur doit présenter une offre d’indemnité couvrant les travaux de réparation. Le délai peut être prolongé d’un commun accord en cas de difficulté technique.
Quinze jours pour payer
Une fois l’offre acceptée, l’indemnité doit être versée dans ce délai. Elle est affectée au financement des travaux de réparation : conservez les factures, l’assureur peut en demander la justification.
Quel coût, et que devient la garantie à la revente ?
La prime est unique et se règle au démarrage. Elle se situe généralement entre 1 et 5 % du coût total de la construction, selon la nature de l’ouvrage, la qualité des intervenants et l’existence ou non d’un contrôle technique. Sur une maison individuelle, cela représente couramment quelques milliers d’euros, un montant que les particuliers arbitrent souvent contre eux-mêmes, en pleine phase de tension budgétaire.
La garantie est attachée à l’ouvrage, non à la personne : elle se transmet automatiquement aux propriétaires successifs pendant les dix ans. À la revente, l’attestation fait donc partie des documents à réunir, au même titre que les diagnostics techniques. Un acquéreur averti la réclame, et son absence pèse dans la négociation aussi sûrement qu’un écart de surface constaté après la vente.
La dommages-ouvrage ne se juge pas au moment où on la paie, mais huit ans plus tard, quand une fissure apparaît et que l’entreprise qui a bâti n’existe plus. C’est une assurance de délai autant que d’argent.
Les erreurs qui privent d’indemnisation
- Souscrire après le début du chantier. La garantie doit être en place avant l’ouverture. Une souscription tardive est refusée, ou acceptée avec des exclusions qui la vident de sa portée sur les lots déjà exécutés.
- Réceptionner sans procès-verbal. La réception fixe le point de départ de toutes les garanties. Sans document écrit et daté, la chronologie devient discutable et l’assureur conteste l’entrée dans la période décennale. La réception des travaux et le sort des réserves commandent tout le reste.
- Attendre pour déclarer. Un désordre signalé tardivement expose à un débat sur son aggravation par défaut d’entretien. Déclarez dès la découverte, quitte à compléter le dossier ensuite.
- Confondre les garanties. Réclamer à la dommages-ouvrage la reprise d’une réserve de réception ou la panne d’un équipement dissociable conduit à un refus fondé. Identifiez d’abord la garantie applicable, comme le détaille notre article sur les garanties du constructeur et leur mise en jeu.
- Engager les travaux sans prévenir. Réparer avant l’expertise supprime la preuve du désordre. Sauf urgence justifiée par un péril, attendez le passage de l’expert et limitez-vous aux mesures conservatoires, documentées par écrit.
Questions fréquentes
La dommages-ouvrage est-elle vraiment obligatoire pour un particulier ?
Quelle différence avec la garantie décennale du constructeur ?
Que faire si mon assureur refuse la garantie ?
Puis-je encore souscrire une fois les travaux commencés ?
Couvre-t-elle les pertes de loyers pendant les travaux ?
À lire ensuite
Assurances immobilières


Le marché immobilier, décrypté chaque semaine
Une sélection courte : ce qui bouge sur les prix et les taux, les échéances réglementaires à ne pas manquer, et l'analyse qui vaut le détour.