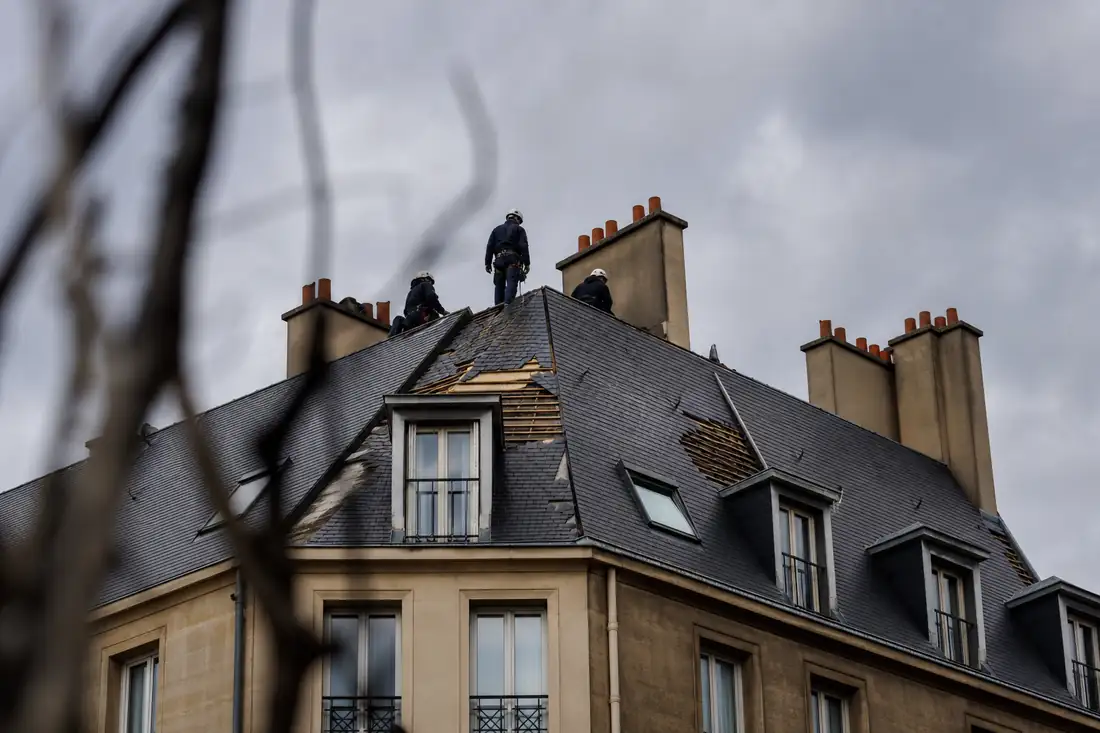
Un dégât des eaux touche la toiture d’un immeuble et endommage plusieurs appartements des derniers étages. Les copropriétaires concernés découvrent alors deux polices d’assurance bien distinctes qui vont devoir se coordonner : la leur, souscrite à titre individuel pour leur lot, et celle de l’immeuble lui-même, souscrite par le syndic au nom de l’ensemble des copropriétaires. Cette seconde police n’a rien de facultatif, elle répond à une obligation légale précise, dont peu de copropriétaires connaissent réellement l’étendue.
Une obligation légale depuis la loi Alur
Depuis la loi pour l’accès au logement et un urbanisme rénové (loi Alur) de 2014, tout syndicat de copropriétaires doit être assuré contre les conséquences de sa responsabilité civile. Le syndic, en tant que représentant légal du syndicat, a l’obligation de souscrire ce contrat, de le maintenir et de le renouveler, un manquement à cette obligation engage sa propre responsabilité professionnelle envers l’ensemble des copropriétaires, qu’il soit bénévole ou professionnel, exactement comme le rappellent les obligations qui pèsent sur tout syndic, bénévole ou non.
Ce que l’assurance de l’immeuble couvre réellement
Le texte légal impose un minimum : la responsabilité civile de la copropriété, c’est-à-dire les dommages que l’immeuble, par sa structure ou ses équipements communs, pourrait causer à des tiers ou à des copropriétaires. Dans les faits, la quasi-totalité des copropriétés vont bien au-delà de ce socle et souscrivent un contrat multirisque immeuble, qui ajoute la couverture des dommages matériels touchant les parties communes elles-mêmes.
| Garantie | Ce qu’elle prend en charge |
|---|---|
| Responsabilité civile du syndicat | Dommages causés à des tiers ou copropriétaires par l’immeuble ou ses équipements communs |
| Incendie et explosion | Dommages aux parties communes, toiture, cage d’escalier, façades, gaines techniques |
| Dégâts des eaux sur parties communes | Fuites de canalisations communes, infiltrations par la toiture ou les façades |
| Catastrophes naturelles et tempêtes | Selon l’arrêté de catastrophe naturelle applicable, dans les conditions du contrat |
| Bris de glace des parties communes | Vitrages de hall d’entrée, verrières, éléments vitrés communs |
Qui paie la prime, et comment se répartit-elle ?
Que se passe-t-il en cas de sinistre touchant plusieurs lots ?
Un sinistre d’ampleur, incendie partiel, dégât des eaux venu de la toiture, tempête, déclenche presque toujours l’intervention conjointe de plusieurs polices : celle de l’immeuble pour les parties communes touchées, et celle de chaque copropriétaire concerné pour l’intérieur de son lot. En pratique, une convention entre assureurs (souvent la convention IRSI pour les dégâts des eaux et incendies de faible ampleur) organise cette répartition sans qu’un copropriétaire n’ait à attendre la résolution d’un désaccord entre compagnies avant d’être indemnisé pour sa propre part. Cette mécanique reste néanmoins plus fluide lorsque chaque copropriétaire a bien déclaré, dès l’achat, son lot à son propre assureur, un point trop souvent négligé au moment d’emménager.
Comment le syndic choisit-il l’assureur de l’immeuble ?
Le syndic présente en principe plusieurs devis à l’assemblée générale, sur la base d’un cahier des charges qui précise l’âge de l’immeuble, sa surface, le nombre de lots et les sinistres déjà survenus par le passé, un historique qui pèse directement sur le montant de la prime proposée. Les copropriétaires votent ensuite le choix de l’assureur et le niveau de garantie retenu, une décision qui relève d’une majorité simple puisqu’il s’agit d’un acte de gestion courante du syndicat. Un immeuble ancien, déjà sinistré à plusieurs reprises, ou situé dans une zone à risque de catastrophe naturelle, se voit généralement proposer des primes sensiblement plus élevées qu’une construction récente aux équipements bien entretenus, un écart qui incite d’autant plus à documenter sérieusement l’état de l’immeuble avant chaque mise en concurrence, plutôt que de reconduire un contrat par simple habitude d’une année sur l’autre.
Peut-on choisir de ne pas assurer l’immeuble pour réduire les charges ?
Non. L’obligation légale s’impose au syndicat dans son ensemble, et aucune décision d’assemblée générale, même votée à l’unanimité, ne peut y déroger. Un syndic qui négligerait cette obligation, par exemple pour limiter une hausse de charges dénoncée par certains copropriétaires, engage sa responsabilité personnelle en cas de sinistre survenant pendant la période non couverte. La seule marge de manœuvre réelle porte sur le niveau de garantie au-delà du socle obligatoire de responsabilité civile, et sur la mise en concurrence des assureurs pour limiter le montant de la prime, un exercice qui pèse d’autant plus dans le budget d’une petite copropriété que ses charges globales sont déjà tendues, comme le montre le suivi des charges de copropriété d’une année sur l’autre.
Certains contrats multirisque immeuble incluent aussi une garantie de protection juridique au bénéfice du syndicat, utile pour financer une procédure contre un fournisseur, un entrepreneur ou un copropriétaire en défaut de paiement de charges. Cette garantie s’ajoute rarement au socle obligatoire de responsabilité civile sans être expressément négociée : elle mérite d’être vérifiée ligne par ligne dans le contrat en vigueur, plutôt que supposée présente par défaut, tant les niveaux de couverture varient d’un assureur à l’autre.
Comment vérifier que votre copropriété est bien assurée ?
Le moyen le plus simple reste de consulter l’attestation d’assurance de l’immeuble, un document que le syndic doit être en mesure de produire sur simple demande d’un copropriétaire, et qui figure généralement en annexe du procès-verbal de l’assemblée générale ayant voté le contrat. Cette attestation précise l’assureur, la période de validité et les principales garanties souscrites, de quoi vérifier rapidement qu’aucune période de vide contractuel ne s’est glissée entre deux renouvellements, un risque réel lorsqu’un changement de syndic intervient sans transmission rigoureuse des dossiers en cours. En cas de doute, mieux vaut solliciter cette vérification avant un sinistre plutôt qu’au moment où elle devient urgente.
Questions fréquentes
L’assurance de l’immeuble dispense-t-elle un copropriétaire d’assurer son propre lot ?
Que risque un syndic qui ne souscrit aucune assurance pour l’immeuble ?
Qui décide du niveau de garantie au-delà du minimum légal ?
Un locataire doit-il aussi assurer le logement qu’il occupe ?
Que se passe-t-il si le sinistre touche à la fois les parties communes et plusieurs lots privatifs ?
À lire ensuite
Assurances immobilières


Le marché immobilier, décrypté chaque semaine
Une sélection courte : ce qui bouge sur les prix et les taux, les échéances réglementaires à ne pas manquer, et l'analyse qui vaut le détour.