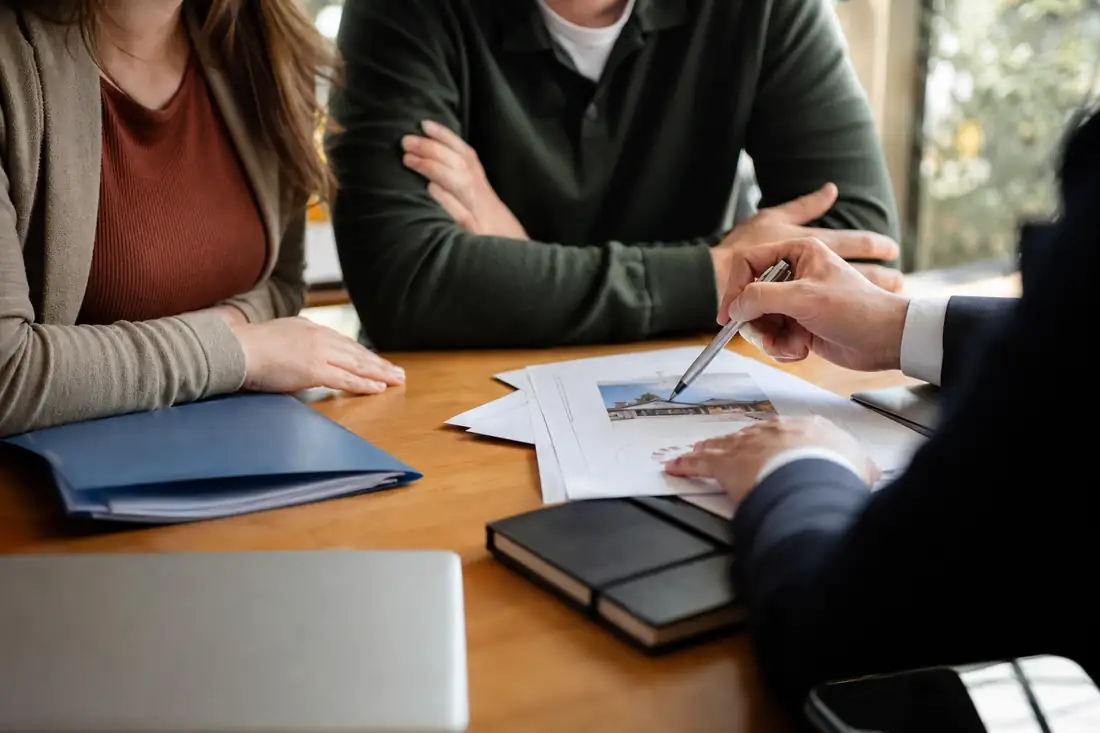
Un couple cherche à financer l'achat de sa première résidence principale, sollicite plusieurs banques, compare des offres de prêt classique, sans qu'aucun conseiller ne lui mentionne l'existence du prêt à l'accession sociale. Ce dispositif, pourtant en vigueur depuis plusieurs décennies et garanti par l'État, reste largement méconnu, en partie parce que certains établissements bancaires le proposent avec discrétion, faute d'y trouver la même rentabilité commerciale qu'avec un crédit classique.
Un prêt réservé à la résidence principale, sous condition de ressources
Le PAS finance l'achat d'un logement destiné à devenir la résidence principale de l'emprunteur, qu'il s'agisse d'un bien neuf ou ancien, avec ou sans travaux, ou de la construction d'une maison individuelle. Son accès est conditionné au respect d'un plafond de ressources, appliqué au revenu fiscal de référence du foyer et modulé selon la zone géographique du bien financé et le nombre de personnes destinées à occuper le logement. Ces plafonds, périodiquement révisés, restent suffisamment larges pour couvrir une part significative des ménages primo-accédants, ce qui contraste avec l'image d'un dispositif réservé aux revenus les plus modestes.
Un taux encadré, un avantage à comparer concrètement
| Caractéristique | Prêt à l'accession sociale | Prêt immobilier classique |
|---|---|---|
| Taux d'intérêt maximal | Encadré par un plafond réglementaire révisé périodiquement | Librement fixé par chaque établissement bancaire |
| Garantie exigée | Garantie de l'État, sans hypothèque ni caution payante | Hypothèque ou caution bancaire, généralement payante |
| Condition d'accès | Plafond de ressources selon zone et composition du foyer | Aucune condition de ressources |
| Frais de dossier et de garantie | Souvent réduits grâce à la garantie de l'État | Frais de garantie classique à intégrer au coût total |
Pourquoi ce prêt reste sous-utilisé malgré ses avantages
Plusieurs facteurs expliquent la discrétion qui entoure le PAS dans la pratique commerciale des banques : la marge commerciale dégagée sur ce type de crédit reste souvent inférieure à celle d'un prêt classique dont le taux n'est pas plafonné, ce qui réduit l'incitation de certains conseillers à le proposer spontanément. Par ailleurs, toutes les banques ne le distribuent pas avec la même disponibilité, certaines réservant ce produit à une clientèle qu'elles identifient elles mêmes comme éligible, plutôt que de le présenter systématiquement à chaque emprunteur qui pourrait pourtant y avoir droit sans le savoir. Ce déficit d'information profite paradoxalement aux emprunteurs les mieux renseignés, capables de comparer plusieurs établissements et d'exiger une simulation chiffrée du PAS en plus de l'offre classique proposée spontanément par leur conseiller habituel.
Comment vérifier son éligibilité avant de solliciter une banque
Identifier la zone géographique du bien à financer
Le plafond de ressources applicable varie selon que le logement se situe en zone tendue ou dans une zone au marché plus détendu.
Calculer le revenu fiscal de référence du foyer
Ce montant, disponible sur le dernier avis d'imposition, se compare directement au plafond applicable selon la composition familiale.
Comparer plusieurs établissements distribuant le PAS
Toutes les banques ne proposent pas ce prêt avec la même implication, un point à vérifier explicitement lors des premiers échanges avec chaque conseiller.
Demander une simulation intégrant les frais de garantie
Comparer le coût total, intérêts et frais annexes compris, plutôt que le seul taux affiché, pour mesurer l'avantage réel du dispositif.
Combiner le PAS avec d'autres dispositifs d'aide à l'accession
Le PAS peut, sous réserve de respecter les conditions propres à chaque dispositif, se combiner avec d'autres formes d'aide à l'accession à la propriété, ce qui permet à certains ménages de constituer un plan de financement associant plusieurs prêts complémentaires plutôt qu'un unique crédit classique couvrant l'intégralité du montant. Cette combinaison suppose une coordination précise entre les différents prêts sollicités, chacun ayant ses propres règles de plafond, de durée et de conditions d'octroi, ce qui justifie de faire établir un plan de financement global avant de s'engager auprès d'un établissement. Cette vigilance rejoint celle qu'impose le calcul de l'indemnité de remboursement anticipé si l'un des prêts du montage devait être remboursé avant son terme, un point à anticiper dès la construction du plan de financement plutôt qu'à découvrir lors d'une revente ultérieure du bien.
Ce que la garantie de l'État couvre concrètement en cas de défaillance
La garantie de l'État attachée au PAS ne dispense pas l'emprunteur de rembourser son prêt : elle organise un mécanisme de prise en charge qui intervient en cas de défaillance avérée, après épuisement des voies de recouvrement habituelles menées par la banque prêteuse. Ce mécanisme rassure l'établissement bancaire, qui accepte en contrepartie de renoncer à l'hypothèque classique ou à la caution payante généralement exigée sur un crédit immobilier standard, un avantage qui profite directement à l'emprunteur sous forme de frais de garantie réduits, sans pour autant alléger son obligation personnelle de remboursement selon l'échéancier prévu au contrat de prêt initialement signé.
Un dispositif à envisager dès la première simulation de financement
Plutôt que de découvrir l'existence du PAS après avoir déjà signé une offre de prêt classique, un emprunteur a intérêt à interroger explicitement chaque banque consultée sur son éligibilité à ce dispositif dès la première prise de contact, en amont même de la recherche d'un bien précis. Cette démarche proactive évite de perdre le bénéfice d'un taux potentiellement plus avantageux et d'une garantie moins coûteuse, deux atouts qui pèsent d'autant plus lourd sur la durée totale d'un crédit immobilier étalé sur quinze, vingt ou vingt-cinq ans, la différence cumulée sur une durée aussi longue pouvant représenter plusieurs milliers d'euros d'économie par rapport à un financement classique équivalent.
Questions fréquentes
Le PAS est-il réservé aux primo-accédants achetant pour la première fois ?
Peut-on financer des travaux avec un prêt à l'accession sociale ?
Le PAS convient-il pour l'achat d'un logement destiné à la location ?
Que se passe-t-il si les ressources du foyer dépassent le plafond après l'octroi du prêt ?
Le PAS ouvre-t-il droit à des aides personnelles au logement spécifiques ?
À lire ensuite
Prêts immobiliers


Le marché immobilier, décrypté chaque semaine
Une sélection courte : ce qui bouge sur les prix et les taux, les échéances réglementaires à ne pas manquer, et l'analyse qui vaut le détour.