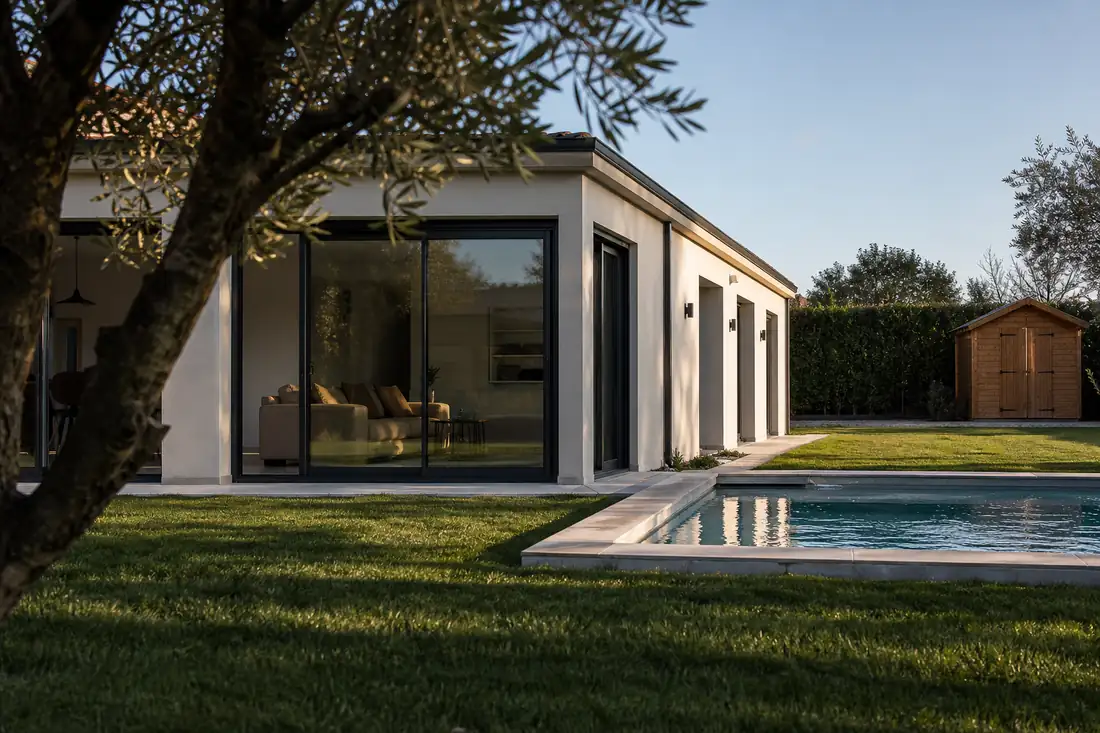
Un abri de jardin de 12 m² posé au fond de la parcelle, une piscine de 8 mètres sur 4, une extension de 25 m² pour agrandir le séjour : trois chantiers courants, trois dossiers d’urbanisme, et une facture fiscale que presque personne n’anticipe. La taxe d’aménagement arrive plusieurs mois après la fin des travaux, une fois le chantier payé, soldé et oublié.
Elle se calcule pourtant à l’avance, à l’euro près, à partir de trois éléments seulement : une surface, une valeur forfaitaire fixée par la loi et des taux votés par votre commune et votre département. Voici comment refaire ce calcul avec vos propres chiffres, et où se logent les exonérations qui font varier le montant du simple au double d’une commune à l’autre.
Quels travaux déclenchent la taxe d’aménagement ?
La taxe est due dès qu’une opération crée de la surface close et couverte, ou une installation limitativement énumérée par la loi, et qu’elle relève d’une autorisation d’urbanisme : permis de construire, permis d’aménager ou déclaration préalable. Le critère n’est donc pas l’ampleur du chantier mais l’existence d’une autorisation : c’est pourquoi une véranda de 15 m² est taxée quand un ravalement de façade complet, une réfection de toiture ou une rénovation intérieure lourde ne le sont pas. Le passage par les étapes d’une demande de permis de construire est ainsi le meilleur signal d’alerte : là où il y a formulaire Cerfa, il y a taxe.
Depuis la réforme de 2022, la gestion est passée des services de l’urbanisme à la direction générale des finances publiques, et le fait générateur s’est déplacé : la taxe n’est plus exigible à la délivrance de l’autorisation mais à l’achèvement des travaux. Une autorisation obtenue puis abandonnée sans le moindre coup de pelle ne déclenche donc plus rien. En contrepartie, c’est au propriétaire de déclarer l’achèvement, dans un délai de quatre-vingt-dix jours.
Surface taxable : pourquoi elle est plus large que la surface habitable
C’est le poste qui réserve les mauvaises surprises. La surface taxable additionne toutes les surfaces closes et couvertes situées sous une hauteur de plafond supérieure à 1,80 mètre, mesurées à partir du nu intérieur des façades, déduction faite des vides et des trémies d’escalier et d’ascenseur. Elle ignore l’épaisseur des murs extérieurs, ce qui la rapproche de la surface habitable : mais elle s’en éloigne sur un point décisif.
Contrairement à la surface habitable et à la surface de plancher, la surface taxable ne déduit ni les caves, ni les celliers, ni les combles, ni les sous-sols, même non aménageables. Un sous-sol de 40 m² sous 2,20 mètres de hauteur compte intégralement, quand bien même il n’abriterait qu’une chaudière et des cartons. À l’inverse, tout ce qui n’est pas clos échappe au calcul : terrasse, pergola, auvent, carport ouvert sur trois côtés. Une extension de dimensions identiques coûtera donc sensiblement plus cher si elle est fermée par des menuiseries que si elle reste ouverte : un arbitrage à poser dès l’esquisse, pas au moment du devis.
Piscine, stationnement, panneaux : le barème des installations
Les installations qui ne créent pas de surface close obéissent à un barème distinct, exprimé au mètre carré ou à l’unité. Ces valeurs sont indexées chaque année comme celles des constructions : les ordres de grandeur ci-dessous doivent être confirmés à la date de votre autorisation, auprès du service urbanisme ou sur le simulateur officiel.
| Ouvrage | Assiette retenue | Valeur forfaitaire (ordre de grandeur) |
|---|---|---|
| Construction close et couverte : extension, garage, véranda, abri de plus de 5 m² | Surface taxable en m² | Environ 930 €/m², et 1 050 €/m² en Île-de-France |
| Piscine | Surface du bassin en m² | Environ 250 €/m² |
| Emplacement de stationnement non compris dans un bâtiment | Par emplacement | 2 000 €, portable à 5 000 € par délibération |
| Panneaux photovoltaïques installés au sol | Surface au sol en m² | 10 €/m² |
| Éolienne de plus de 12 mètres de hauteur | Par éolienne | 3 000 € |
Pour une piscine, l’assiette est la surface du bassin, et elle seule : plages, margelles, escalier extérieur et local technique non couvert restent hors du calcul. En revanche, un local technique clos, couvert et haut de plus de 1,80 mètre bascule dans la surface taxable ordinaire, valorisée au tarif des constructions : soit près de quatre fois le tarif du bassin au mètre carré. Un abri de piscine fixe et refermant un volume relève de la même logique. Là encore, la décision se prend au plan.
Le calcul, étape par étape
Cinq opérations, dans cet ordre
Mesurer la surface taxable
Reprenez le plan coté du dossier d’urbanisme et additionnez les surfaces closes et couvertes sous plus de 1,80 mètre, au nu intérieur des façades. Retranchez les trémies d’escalier. N’oubliez ni le sous-sol ni les combles.
Appliquer la valeur forfaitaire
Multipliez par la valeur du mètre carré de l’année en cours, distincte en Île-de-France et sur le reste du territoire. Ajoutez séparément les installations relevant du barème unitaire : bassin, stationnements extérieurs, panneaux au sol.
Retrancher l’abattement
Si le chantier porte sur votre résidence principale, un abattement de 50 % s’applique aux 100 premiers mètres carrés. Il ne concerne jamais les installations du barème unitaire : une piscine est taxée sur la totalité de son assiette.
Additionner les taux
Relevez le taux communal sur la délibération en vigueur, consultable en mairie, et ajoutez le taux départemental. Vérifiez si votre parcelle relève d’un secteur à taux majoré : la commune peut y porter le taux jusqu’à 20 % pour financer des équipements publics.
Ajouter la redevance d’archéologie préventive
Ce prélèvement distinct, assis sur la même base au taux de 0,40 %, s’ajoute pour les travaux affectant le sous-sol. Il figure sur le même avis et suffit à faire dériver une estimation de plusieurs dizaines d’euros.
| Chantier | Assiette brute | Base imposable | Taxe due, hors redevance d’archéologie |
|---|---|---|---|
| Extension close de 25 m² sur la résidence principale | 25 × 930 = 23 250 € | 11 625 € après abattement de 50 % | environ 756 € |
| Piscine enterrée, bassin de 32 m² | 32 × 250 = 8 000 € | 8 000 €, aucun abattement | 520 € |
| Abri de jardin de 12 m², commune sans exonération | 12 × 930 = 11 160 € | 11 160 € ou 5 580 € selon l’abattement | de 363 € à 725 € |
| Deux places de stationnement extérieures | 2 × 2 000 = 4 000 € | 4 000 €, aucun abattement | 260 € |
Abri de jardin : pourquoi votre voisin n’a rien payé
C’est le cas le plus fréquent de discussion, et il n’a rien d’un caprice de l’administration. Un abri dont la surface taxable n’excède pas 5 mètres carrés est exonéré de plein droit, partout en France, et n’exige d’ailleurs aucune formalité préalable. Au-delà, l’ouvrage relève de la déclaration préalable de travaux et devient taxable : sauf si la commune a voté une exonération, totale ou partielle, pour les abris de jardin soumis à cette formalité.
Deux communes limitrophes peuvent donc traiter le même abri de 12 mètres carrés de façon opposée. La délibération est un document public : demandez-la avant de commander le module. Le second point de friction porte sur l’abattement de 50 %, qui vise les 100 premiers mètres carrés des locaux d’habitation et de leurs annexes affectés à la résidence principale. Son application à un abri dépend de la surface déjà consommée par le logement : faites trancher la question par écrit avant de déposer la déclaration, l’écart dépasse ici trois cents euros.
Quelles exonérations pouvez-vous invoquer ?
Deux familles coexistent, et la confusion entre les deux coûte cher. Les exonérations de plein droit s’appliquent sans démarche et partout ; les exonérations facultatives n’existent que si la collectivité les a votées. Vérifier une délibération prend dix minutes et peut effacer la totalité de la note.
- Les constructions de 5 m² de surface taxable au maximum, exonérées de plein droit sur tout le territoire.
- La reconstruction à l’identique d’un bâtiment détruit depuis moins de dix ans, dès lors que le sinistre a donné lieu à indemnisation et que l’implantation, la destination et le volume sont conservés.
- Les locaux agricoles limitativement énumérés : serres de production, locaux de stockage des récoltes et du matériel, bâtiments d’élevage.
- Les logements sociaux financés par un prêt locatif aidé d’intégration, exonérés de plein droit ; les autres logements aidés bénéficient d’un abattement de 50 %.
- Les abris de jardin, pigeonniers et colombiers soumis à déclaration préalable, mais seulement si la commune a délibéré en ce sens.
- Les surfaces de stationnement closes et couvertes annexes à un logement, également sur délibération de la collectivité.
- Les constructions situées dans une zone d’aménagement concerté ou couvertes par un projet urbain partenarial, quand l’aménageur assume déjà le coût des équipements publics.
Déclarer et payer : le calendrier après le chantier
Dans les quatre-vingt-dix jours qui suivent l’achèvement des travaux, vous déclarez les éléments d’assiette depuis le service « Gérer mes biens immobiliers » de votre espace particulier sur impots.gouv.fr : date d’achèvement, surfaces réellement construites, nature des installations. C’est cette déclaration qui déclenche l’émission de l’avis, souvent plusieurs mois plus tard. Déclarer une surface inférieure à celle du permis n’a de sens que si le chantier a effectivement été réduit : les services croisent l’autorisation, la déclaration et, de plus en plus, les prises de vue aériennes.
Le paiement suit une règle de seuil simple. En dessous de 1 500 €, la taxe est réglée en une échéance unique. Au-delà, elle est fractionnée en deux versements de moitié, espacés de six mois. Et la même déclaration met à jour la taxe foncière : une extension comme une piscine augmentent la valeur locative cadastrale, donc l’impôt annuel : un effet permanent, celui-là, à intégrer au budget du projet au même titre que le devis de l’entreprise.
La taxe d’aménagement ne se négocie pas, elle s’anticipe. Le seul moment où l’on agit sur son montant, c’est celui où l’on dessine le plan : clore ou non un volume, franchir ou non le seuil des cinq mètres carrés, couvrir ou non le local technique.
Questions fréquentes
Quand faut-il payer la taxe d’aménagement pour une piscine ?
Un abri de jardin de 10 m² est-il taxable ?
La taxe est-elle due si je n’ai finalement pas construit ?
Une terrasse ou une pergola entrent-elles dans la surface taxable ?
Comment connaître le taux appliqué par ma commune ?
À lire ensuite
Travaux immobiliers


Le marché immobilier, décrypté chaque semaine
Une sélection courte : ce qui bouge sur les prix et les taux, les échéances réglementaires à ne pas manquer, et l'analyse qui vaut le détour.