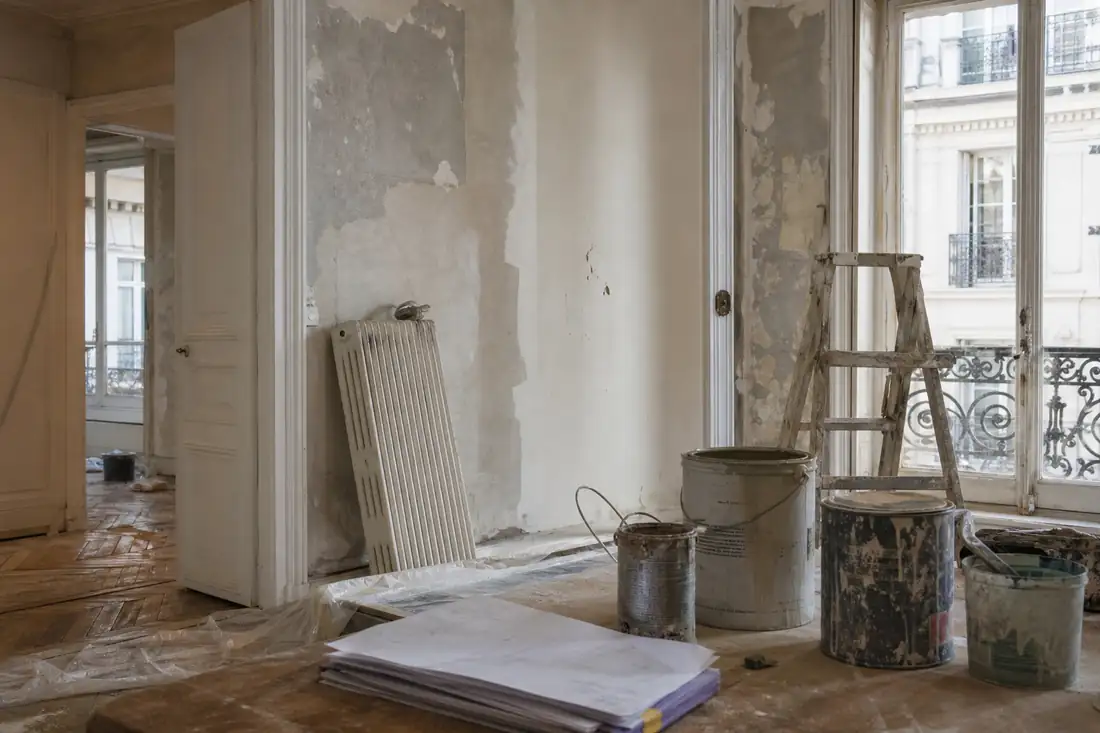
Un bailleur qui refait la toiture, l’électricité et les menuiseries d’un appartement loué nu dépense parfois davantage en un an qu’il n’encaisse de loyers. Le déficit foncier est le mécanisme qui transforme cet écart en économie d’impôt : il permet de retrancher les charges excédentaires du revenu imposable, dans la limite de 10 700 € par an sur le revenu global, et de reporter le reste pendant dix ans.
C’est l’un des rares avantages fiscaux qui ne dépend d’aucun agrément, d’aucun zonage et d’aucun engagement de loyer plafonné. Il ne s’adresse pourtant pas à tout le monde, et il se perd sur des détails : une dépense mal qualifiée, un régime déclaratif inadapté, une revente trop rapide. Voici comment le mettre en œuvre correctement.
Qu’est-ce qu’un déficit foncier, et qui peut en créer un ?
Un déficit foncier naît quand les charges déductibles d’un bien loué nu dépassent les loyers encaissés dans l’année. Trois conditions le conditionnent, et elles sont cumulatives. La location doit être nue : un logement meublé relève des bénéfices industriels et commerciaux, régime dans lequel le déficit foncier n’a pas cours. Le bailleur doit relever du régime réel, par obligation ou par option, car le micro-foncier applique un abattement forfaitaire qui interdit toute déduction de charges réelles. Enfin, les dépenses doivent avoir été effectivement payées dans l’année : c’est la date de règlement qui compte, pas celle du devis ni celle de la facture.
Le mécanisme concerne aussi bien un bailleur en direct qu’un associé de société civile immobilière soumise à l’impôt sur le revenu. Dans ce dernier cas, chaque associé impute sa quote-part de déficit sur son propre revenu global, dans la limite qui lui est propre. Le plafond s’apprécie par foyer fiscal, pas par immeuble : détenir trois biens en travaux ne triple pas le plafond.
Quels travaux sont déductibles, et lesquels ne le sont pas ?
C’est le point qui fait basculer les redressements. La ligne de partage n’est pas le montant des travaux ni leur utilité, mais leur nature juridique. Les dépenses d’entretien, de réparation et d’amélioration d’un local d’habitation sont déductibles. Les dépenses de construction, de reconstruction et d’agrandissement ne le sont pas : elles augmentent la valeur du patrimoine et viendront, le cas échéant, majorer le prix de revient lors du calcul d’une future plus-value.
La frontière tient à un critère simple, quoique parfois délicat à appliquer : les travaux qui remettent en état ou apportent un équipement moderne sans modifier le volume, la surface habitable ni la structure porteuse restent déductibles. Ceux qui créent de la surface, transforment l’agencement intérieur en profondeur ou reprennent le gros œuvre relèvent de la reconstruction. Un chantier mixte doit être ventilé poste par poste sur la facture, et c’est à l’entreprise qu’il faut le demander avant le début des travaux.
| Nature de la dépense | Exemples | Déductible des revenus fonciers |
|---|---|---|
| Entretien et réparation | Réfection de toiture, remise aux normes de l’électricité, remplacement d’une chaudière, ravalement | Oui |
| Amélioration (local d’habitation) | Isolation, double vitrage, installation d’un ascenseur, équipement sanitaire supplémentaire | Oui |
| Charges courantes | Taxe foncière, primes d’assurance, frais de gestion, charges de copropriété non récupérables | Oui |
| Intérêts et frais d’emprunt | Intérêts, frais de dossier, cotisations d’assurance emprunteur | Oui, mais imputables sur les seuls revenus fonciers |
| Construction et reconstruction | Démolition-reconstruction, modification de la structure porteuse, surélévation | Non |
| Agrandissement | Extension, création de surface habitable, aménagement de combles créant du logement | Non |
Dans quel ordre le déficit s’impute-t-il ?
L’imputation n’est pas libre : elle suit une séquence stricte, et c’est elle qui explique pourquoi deux bailleurs ayant dépensé la même somme n’obtiennent pas la même économie. Le principe directeur est que les intérêts d’emprunt sont enfermés dans la sphère foncière. Ils ne descendent jamais sur le revenu global : ils s’imputent en priorité sur les loyers, et leur excédent se reporte dix ans sur les revenus fonciers ultérieurs.
La séquence d’imputation, étape par étape
Imputer les intérêts sur les loyers
Les intérêts et frais d’emprunt viennent d’abord en déduction des revenus fonciers de l’année. S’ils les dépassent, l’excédent constitue un déficit reportable dix ans sur les seuls revenus fonciers.
Imputer les autres charges
Travaux, taxe foncière, assurances, frais de gestion et charges non récupérables s’imputent ensuite sur le solde de revenus fonciers éventuellement subsistant.
Descendre sur le revenu global, plafonné
Le déficit issu de ces autres charges s’impute sur le revenu global de l’année, dans la limite de 10 700 €. C’est la seule fraction qui vient réduire l’impôt sur l’ensemble de vos revenus.
Reporter le surplus
La part de déficit qui excède 10 700 € se reporte sur les revenus fonciers des dix années suivantes. Elle ne se perd pas, mais elle attend d’avoir des loyers à effacer.
Tenir l’obligation de location
Le logement doit rester loué jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation. Une vente ou une reprise pour usage personnel avant ce terme entraîne la remise en cause de l’avantage.
Un plafond majoré de 15 300 € s’applique à certains immeubles pour lesquels le propriétaire pratique une déduction au titre de l’amortissement, héritage de dispositifs anciens qui ne concerne plus qu’un petit nombre de bailleurs. Un doublement temporaire du plafond, porté à 21 400 €, avait par ailleurs été instauré pour les travaux de rénovation énergétique permettant à un logement de quitter les classes E, F ou G, pour des dépenses payées jusqu’au 31 décembre 2025. Si vous engagez aujourd’hui un chantier de ce type, vérifiez l’état exact du dispositif et son éventuelle prorogation auprès de l’administration avant de bâtir votre calcul dessus.
Combien cela rapporte-t-il réellement ?
L’économie ne se lit pas sur le montant du déficit mais sur votre tranche marginale d’imposition. Imputer 10 700 € sur le revenu global rapporte 3 210 € à un contribuable imposé à 30 %, contre 1 177 € à 11 % et 4 494 € à 41 %. Le même chantier ne produit donc pas du tout le même résultat selon le foyer. À cela s’ajoute un effet souvent oublié : les revenus fonciers effacés échappent aussi aux prélèvements sociaux de 17,2 %, alors que le revenu global, lui, n’y est pas soumis.
Prenons un cas-type. Un bailleur perçoit 9 000 € de loyers annuels, supporte 2 000 € de charges courantes, 3 500 € d’intérêts d’emprunt et engage 18 000 € de travaux d’amélioration. Les intérêts s’imputent sur les loyers : il reste 5 500 € de revenus fonciers. Les 20 000 € de charges et travaux les absorbent, dégageant un déficit de 14 500 €. Sur ce montant, 10 700 € viennent réduire le revenu global de l’année ; les 3 800 € restants sont reportés sur les revenus fonciers des dix exercices suivants. À 30 % de tranche marginale, le gain immédiat approche 3 210 €, auquel s’ajoute l’économie de prélèvements sociaux sur les 5 500 € de revenus fonciers annulés.
Micro-foncier ou régime réel : comment trancher
Le micro-foncier s’applique de plein droit lorsque les recettes brutes annuelles n’excèdent pas 15 000 €. Il applique un abattement forfaitaire de 30 % censé couvrir toutes les charges, sans aucune déduction supplémentaire possible. La règle d’arbitrage est arithmétique : si vos charges réelles dépassent 30 % de vos loyers, le réel est plus favorable. Dès qu’un chantier significatif s’annonce, la question ne se pose même plus. Le fonctionnement détaillé de l’option forfaitaire est présenté dans notre article sur le régime du micro-foncier.
Deux régimes, deux logiques de déclaration
Micro-foncier
- Accessible si les recettes brutes annuelles ne dépassent pas 15 000 €.
- Abattement forfaitaire de 30 %, sans justificatif à produire.
- Aucune charge réelle déductible, donc aucun déficit foncier constatable.
- Déclaration directe sur la 2042, sans annexe.
- Pertinent pour un bien récent, sans emprunt et sans travaux prévisibles.
Régime réel
- Obligatoire au-delà de 15 000 € de recettes, optionnel en deçà.
- Déduction des charges réelles : travaux, intérêts, taxe foncière, assurances, gestion.
- Seul régime permettant de créer et d’imputer un déficit foncier.
- Déclaration 2044 et conservation des factures pendant la durée de reprise.
- L’option engage pour trois années, elle ne se révoque pas en cours de route.
Les trois pièges qui font perdre l’avantage
Le déficit foncier se construit sur trois ans au moins, et se perd en une signature. Les cas de reprise que rencontrent les bailleurs tiennent presque toujours à l’un de ces trois motifs, tous évitables avec un peu d’anticipation.
- Vendre ou reprendre le logement trop tôt. L’imputation sur le revenu global suppose une location effective jusqu’au 31 décembre de la troisième année suivante. Une vente anticipée, une reprise pour y loger un proche ou une transformation en résidence secondaire entraînent la remise en cause de l’imputation.
- Passer le bien en meublé. Le basculement vers la location meublée fait sortir le bien du régime foncier. Le déficit foncier reportable ne s’impute pas sur des bénéfices industriels et commerciaux : il reste en attente de revenus fonciers, éventuellement issus d’un autre bien.
- Qualifier de travaux déductibles des dépenses de reconstruction. C’est le motif de redressement le plus fréquent. Une facture globale libellée « rénovation complète » sans ventilation par poste expose l’intégralité de la déduction, y compris pour les postes qui auraient été admis s’ils avaient été détaillés.
Un quatrième réflexe s’impose, moins un piège qu’une hygiène de dossier : conservez factures acquittées, devis ventilés, baux et quittances pendant toute la période où l’administration peut exercer son droit de reprise. Un déficit constaté aujourd’hui et reporté pendant dix ans peut être contrôlé bien après la fin du chantier, et c’est au bailleur qu’il revient de justifier la nature des dépenses. Le sujet est d’autant plus sensible que les travaux de rénovation énergétique, dont les coûts pèsent lourd dans les décisions des propriétaires, mêlent souvent postes déductibles et postes qui ne le sont pas. Les autres arbitrages de chantier sont abordés dans notre rubrique travaux immobiliers.
Le déficit foncier ne récompense pas la dépense mais la qualification de la dépense. Une facture ventilée poste par poste vaut mieux qu’un devis global deux fois plus élevé.
Questions fréquentes
Le déficit foncier s’applique-t-il à une location meublée ?
Que devient le déficit qui dépasse 10 700 € ?
Puis-je vendre le bien l’année suivant l’imputation ?
Les travaux d’isolation et de changement de fenêtres sont-ils déductibles ?
Comment déclarer un déficit foncier ?
Le déficit foncier réduit-il aussi les prélèvements sociaux ?
À lire ensuite
Fiscalité de l'immobilier


Le marché immobilier, décrypté chaque semaine
Une sélection courte : ce qui bouge sur les prix et les taux, les échéances réglementaires à ne pas manquer, et l'analyse qui vaut le détour.